С целью диверсификации набора стратегий систематической торговли, в этой статье будет предпринята попытка оценить, возможно ли подойти к торговле Ethereum (ETH) с помощью стратегии типа “mean reverting”, основанной на ложных прорывах. Как и большинство криптовалют, Ethereum исторически демонстрировал поведение, в основном следующее за трендом (“trend following”), поэтому поиск разворотов тренда может показаться контрпродуктивным.
С недавней эволюцией криптовалютного рынка может быть полезно рассмотреть возможность включения в свой портфель стратегии, которая использует тенденцию «mean reverting», которая, похоже, становится все более распространенной и на этом рынке, подпитываемая растущей ликвидностью.
Для этого попробуем определить торговую систему, которая сможет воспользоваться ложными прорывами на минимальных уровнях предыдущей сессии, которые все чаще приводят к отскокам, а не к продолжению нисходящего тренда. При пробое минимума предыдущего дня будет условие для входа в long, если цена вернется к только что пробитому минимуму.
Содержание
Структура и начальные результаты торговой системы mean reverting на Ethereum (ETH)
Стратегия, которая будет построена только на стороне long, предполагает вход после медвежьих движений рынка с идеей, что пробой минимума предыдущего дня может привести к отскоку.
Сессия рассчитывается с использованием времени биржи (обычно используется время по Гринвичу, GMT) с полуночи до 23:59, учитывая исторический ряд данных с 2016 года по сегодняшний день (май 2024 года). Устанавливается фиксированная сумма в 10.000$ за сделку и стоп-лосс первой попытки в 3000$.
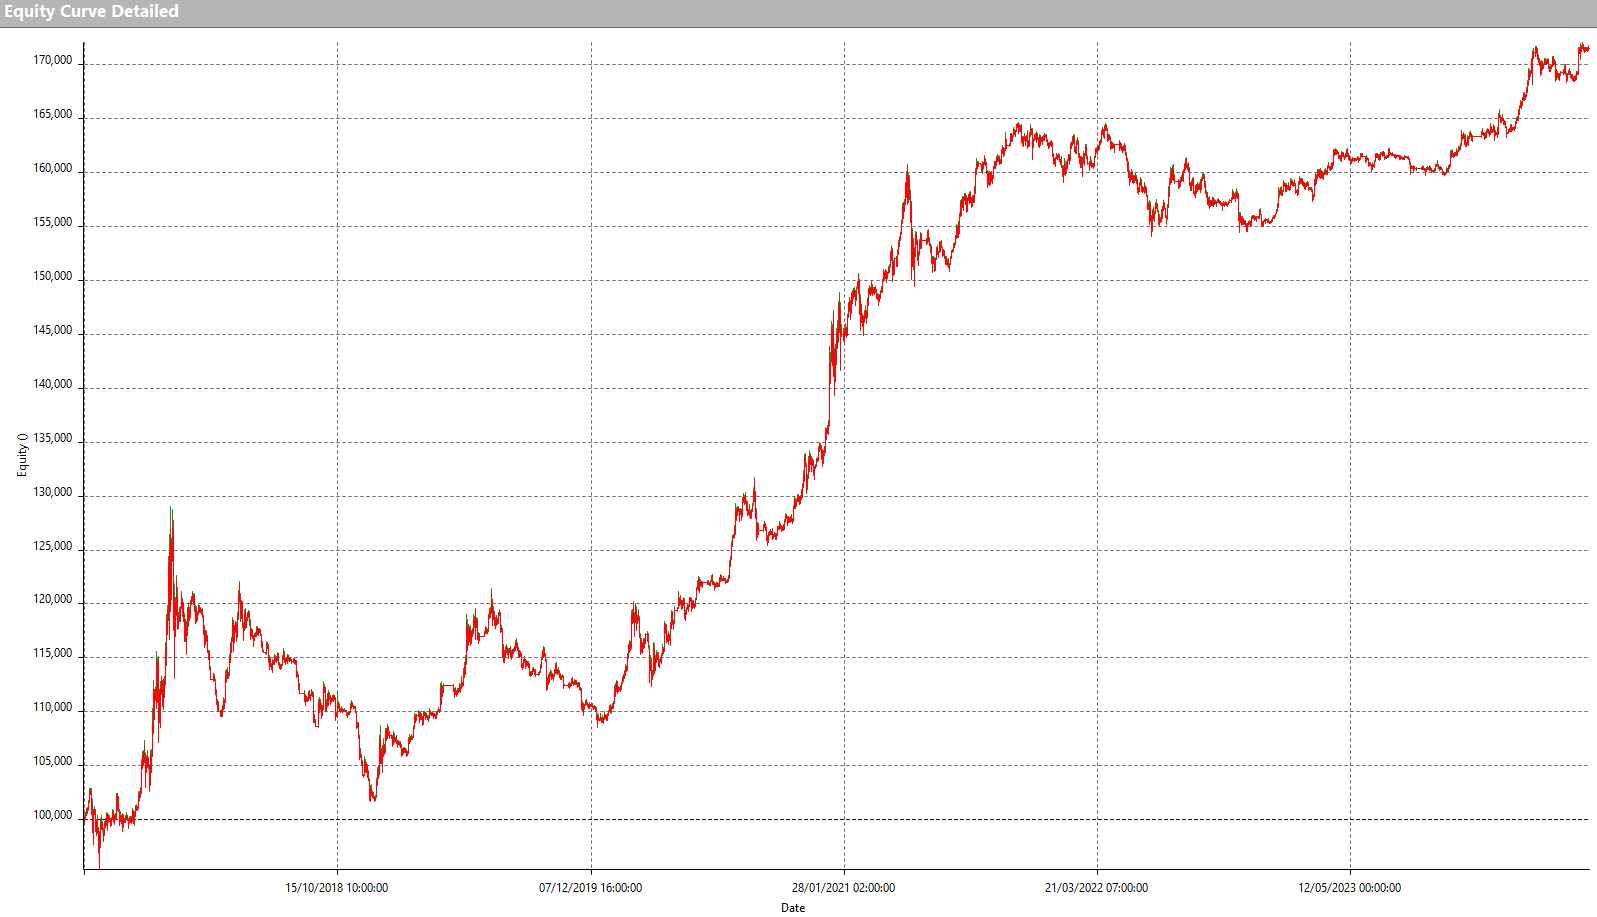
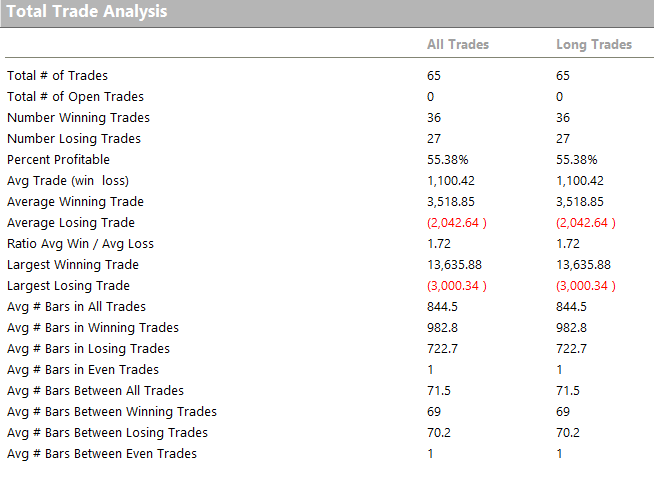
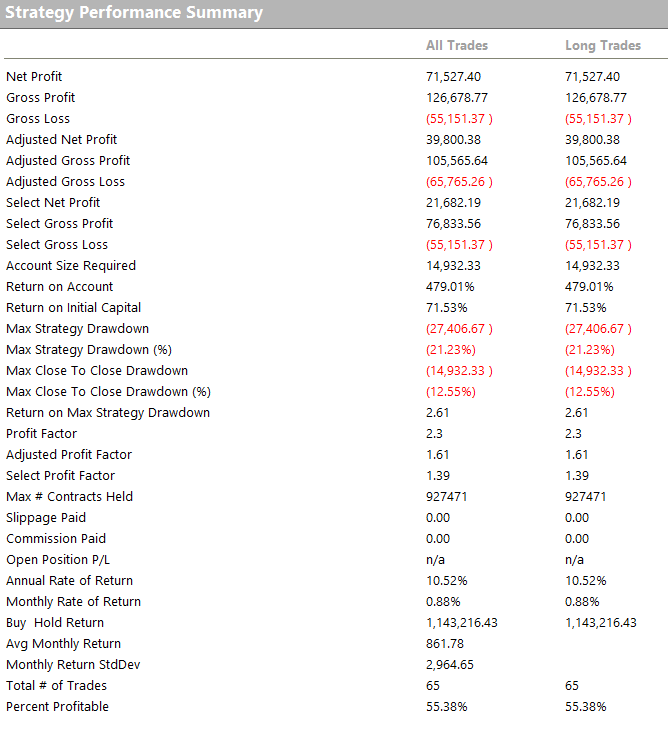
Сразу же достигаются положительные результаты, с растущей линией equity. На последующих рисунках видно, как общая прибыль системы превышает 71.000$ всего за 75 операций, со средним трейдом в 1.100$. Эти результаты могут показаться слишком положительными, но на самом деле они указывают на еще сырую стратегию, учитывая небольшое количество операций с очень долгой продолжительностью, что подтверждается высоким значением среднего трейда.
Хотя он предоставляет интересные метрики, низкое количество операций делает статистику мало надежной, кроме того, она мало применима в реальной торговле, учитывая длительность многих trade.
Поэтому целесообразно ограничить продолжительность сделок, возможно, найдя компромисс между average trade и количеством операций путем оптимизации используемых параметров.
Оптимизация для определения идеальной продолжительности trade
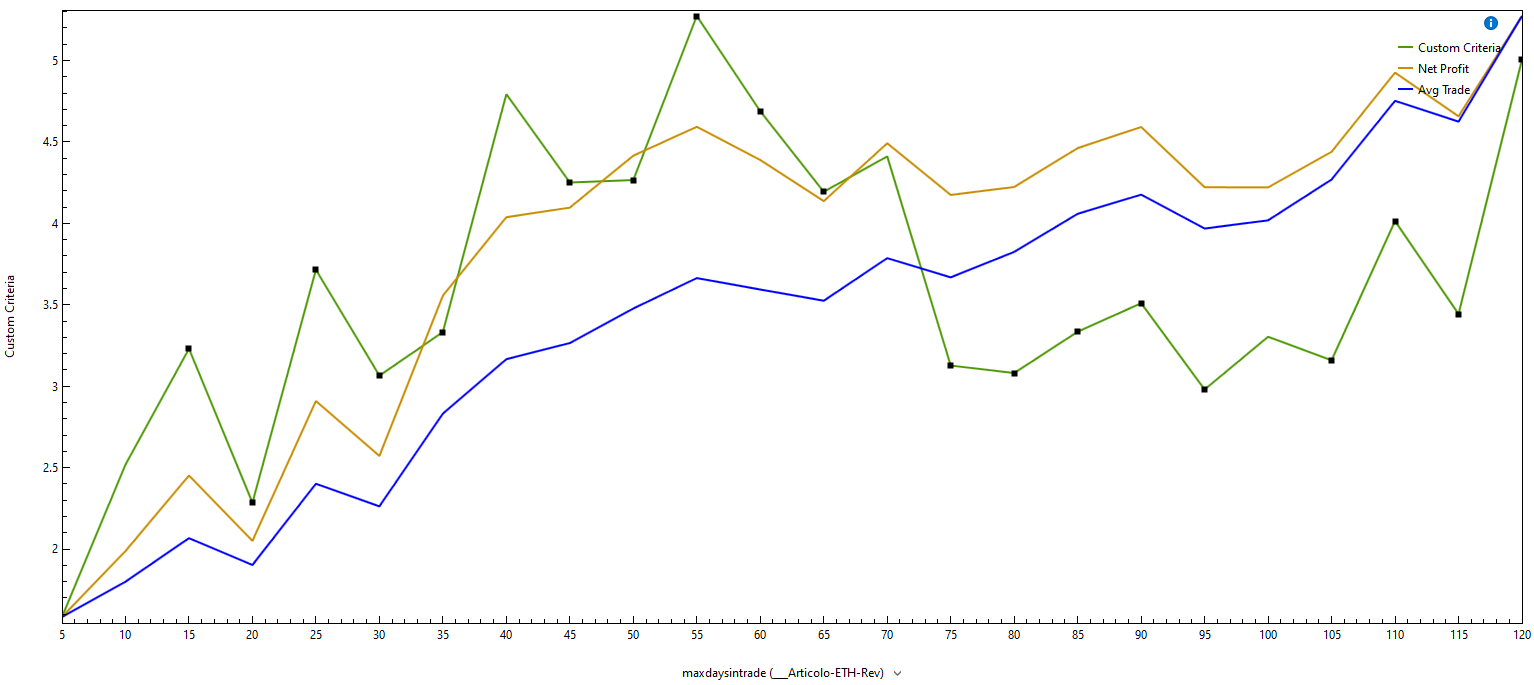
Как первое действие, будет предпринята попытка ограничить продолжительность сделок, установив их закрытие через определенное количество дней. Оптимизируя между 5 и 120 днями, можно найти значения на рисунке 4. Как видно из графика на рисунке 5, около 55 дней есть область с хорошими значениями среднего trade и чистой прибыли на просадку. Это все же довольно длительный период по сравнению с событием, которое вызывает вход на рынок (ложный пробой предыдущих минимумов), но оптимизация показывает, что невозможно получить достойные результаты с более короткими сделками. Поэтому в качестве примера будет выбрано закрытие сделок максимум через 55 дней.
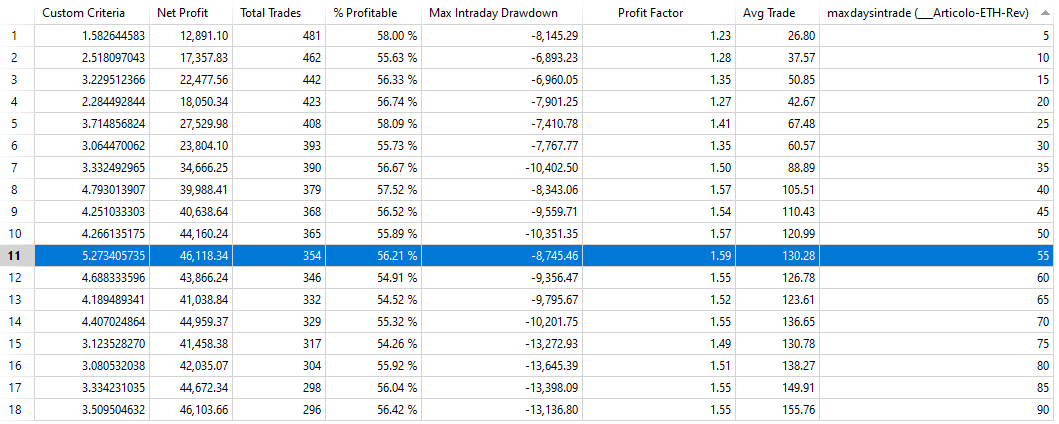
Общая прибыль системы снизилась до примерно 46.000$ с average trade в 130$, значения ниже предыдущих, но значительно более реалистичные, учитывая, что они получены в 354 операциях, число которых делает статистику более надежной, а временной горизонт trade более устойчивым. Тем не менее, может быть еще пространство для улучшения метрик и приближения к стратегии, которая может быть рассмотрена для live trading. Например, можно фильтровать входы с помощью ценовых паттернов, стараясь работать только тогда, когда есть идеальные условия.
Анализ паттернов цен для улучшения результатов торговой системы mean reverting на Ethereum
В этой связи будет использоваться собственный список, который объединяет в себе множество комбинаций цен, различных между собой, которые будут служить для понимания, в каких ситуациях Ethereum (ETH) кажется работает лучше с логикой ложного прорыва, являющегося предметом теста.
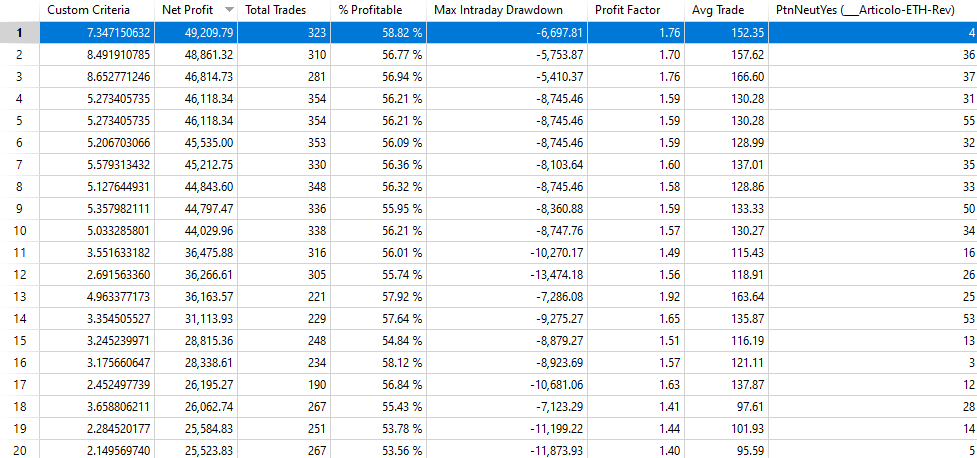
Случай “PtnNeutYes=4” (рисунок 6) идентифицирует дни, следующие за сессией с небольшой уверенностью. Это дни, когда “body” дневной свечи (open-close) не превышал 75% от общего диапазона дневной свечи (high-low). Поэтому следует избегать тех ситуаций, когда “body” превышает 75% от общего диапазона сессии.
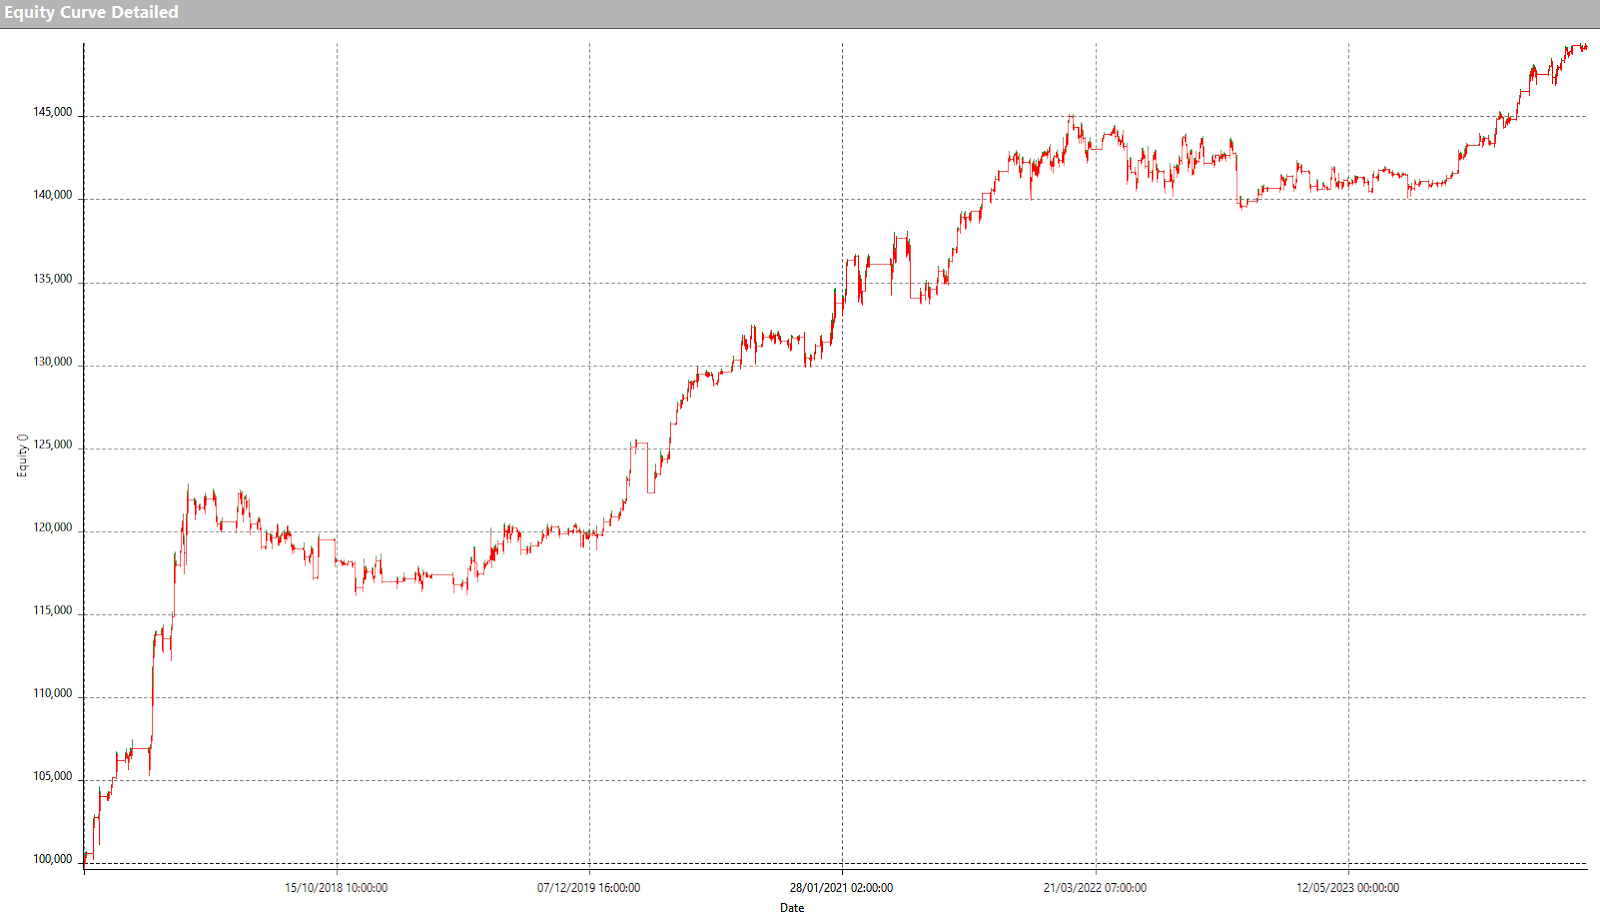
Замечается, как на самом деле MyPtn номер 4 удается увеличить average trade (152$) и net profit (49.209$). Также уменьшается drawdown и составляет -6.697$. Хорошее улучшение, видимое также по форме equity, которая становится значительно более регулярной (рисунок 7).
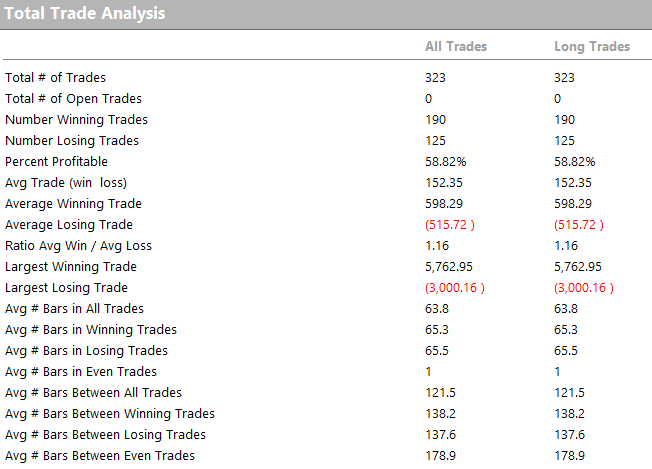
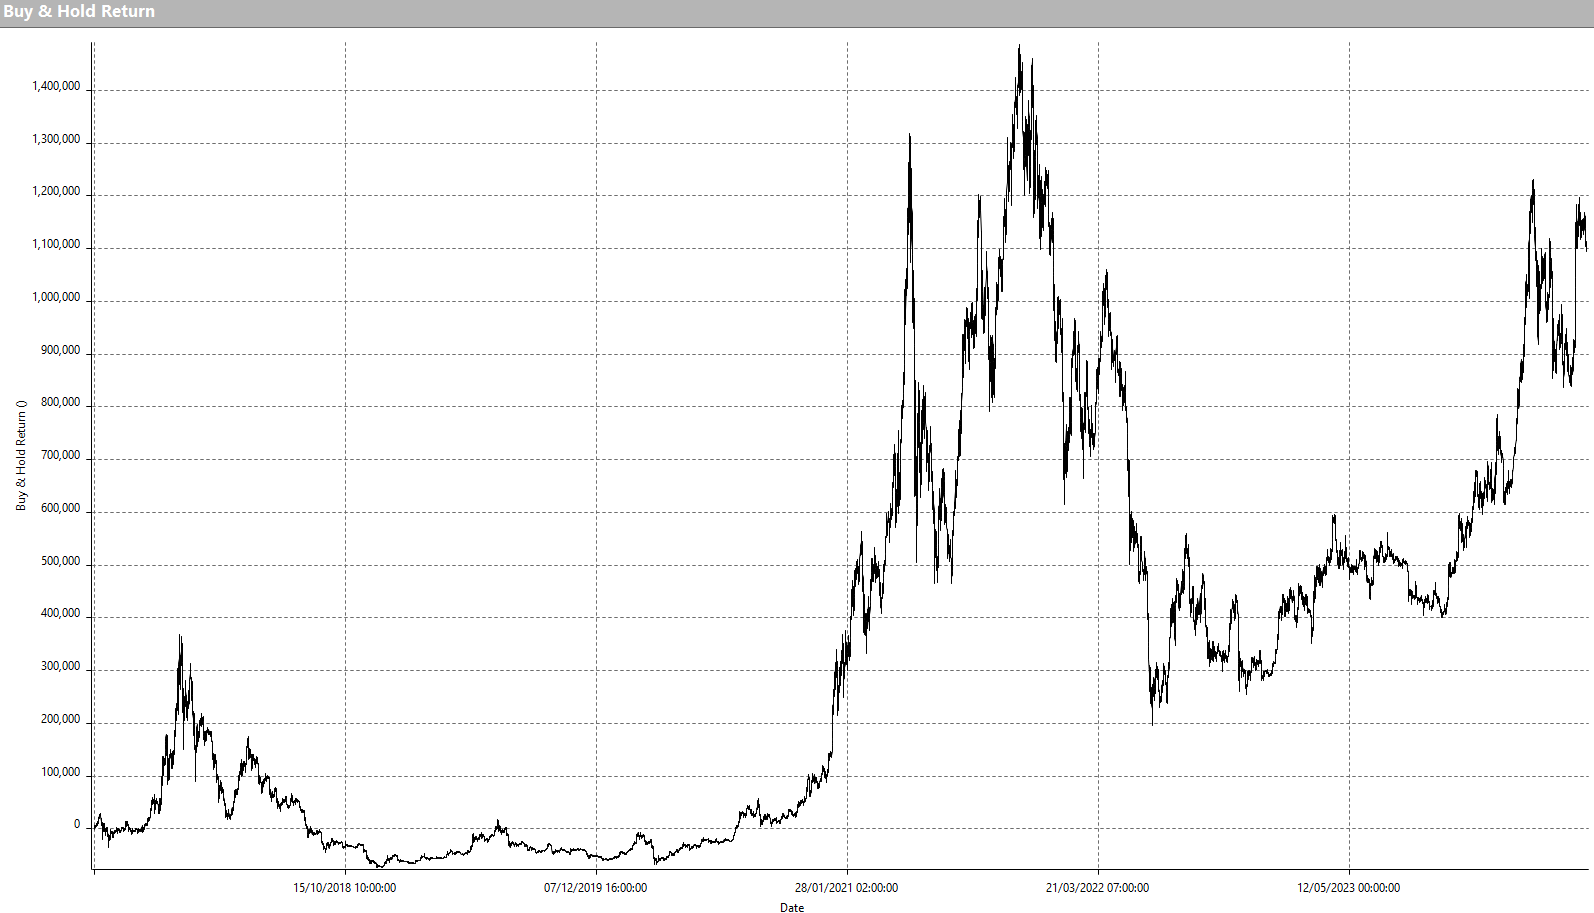
Эти хорошие результаты, безусловно, далеки от тех, которые можно было бы достичь с простым “buy & hold” Ethereum (ETH) с 2016 года по настоящее время (рисунок 9) в терминах абсолютной прибыли. Но нужно учитывать, что колебания “buy & hold” не сопоставимы с теми, которые переживает торговая система, делая первый подход явно менее устойчивым. Кроме того, следует отметить, что торговая система использует фиксированный размер, в то время как при применении “buy & hold” как будто бы реинвестируются полученные прибыли.
Заключительные соображения о торговой системе mean reverting на Ethereum
В заключение, было показано, как можно работать с подходом mean reverting даже на таком инструменте, как Ethereum, который обычно следует за трендом, и с общим ростом рынка crypto предоставляет все больше возможностей для разворота. Торговая система, разработанная в этой статье, конечно, не готова для live trading, но читателю предоставляется возможность экспериментировать и дополнительно оптимизировать эту идею, чтобы усовершенствовать ее и превратить в настоящую операционную стратегию.
До следующего раза и удачной торговли!
Андреа Унгер