Октябрь 2025 года должен был снова стать «Uptober», месяцем, исторически благоприятным для криптовалют. Вместо этого он стал синонимом одного из худших крахов последнего десятилетия. С 5 по 7 октября Bitcoin достиг новых исторических максимумов в диапазоне 124.000-126.000 долларов, после чего начал падение, которое к концу ноября уничтожило около трети его стоимости и более 1.000 миллиардов долларов капитализации на всем рынке.
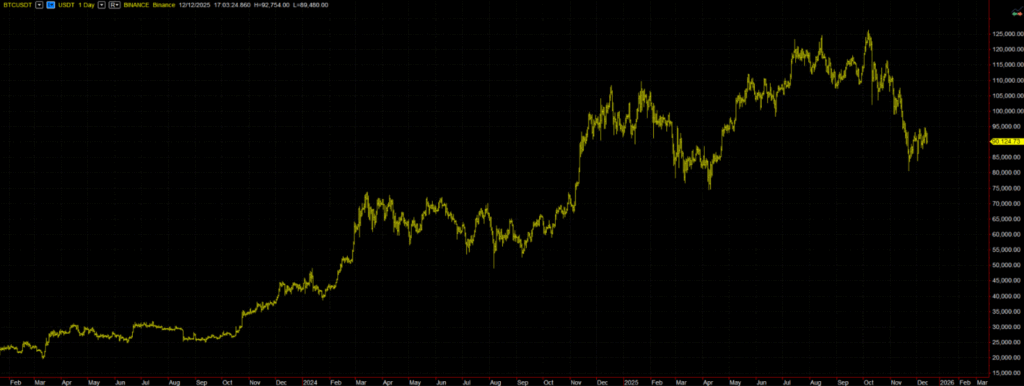
Рисунок 1 — Падение Bitcoin в октябре 2025 года.
Пик напряженности пришелся на выходные 10-12 октября. За несколько часов Bitcoin упал ниже 105 000 долларов, Ethereum потерял около 11-12 процентов, а многие альткоины испытали снижение от 40 до 70 процентов, в некоторых случаях с мгновенным обвалом почти до нуля на менее ликвидных парах. Это было не просто коррекцией, а жестоким событием по снижению кредитного плеча, которое обнажило структурные уязвимости рынка.
По мере того как мы вступаем в последнюю часть 2025 года, Bitcoin колеблется значительно ниже своих максимумов, в районе 90.000-93.000 долларов, что примерно на 25-27 процентов ниже октябрьского пика, в макроэкономическом контексте, отмеченном снижением ставок со стороны ФРС, но также с явно осторожным настроением по всему криптовалютному сектору.
Вопрос, который задают себе все, прост: худшее уже позади или конец года может преподнести еще одну медвежью волну?
Чтобы понять, чего ожидать к концу года, сначала нужно четко представить, что произошло. Различные отчеты сходятся в некоторых ключевых моментах. С 10 по 11 октября рынок пережил один из самых жестоких sell-off в истории: менее чем за 24 часа было ликвидировано от 17 до 19 миллиардов долларов в маржинальных позициях, затронув до 1,6 миллиона трейдеров по всему миру.
Немедленным триггером стало политическое событие, не связанное с миром криптовалют. Неожиданное объявление администрации Трампа о введении пошлин до 100 процентов на китайский импорт вызвало волну неприятия риска на глобальных рынках. Криптовалюты, которые обычно являются одними из самых чувствительных к настроениям активов, оказались на передовой: те, у кого были чрезмерно кредитные позиции, не успели отреагировать до того, как маржинальные требования и автоматические ликвидации сделали свое дело.
Этот механизм превратил макроэкономическую новость в техническую лавину. Цены пробили один за другим уровни поддержки, алгоритмы ускорили продажи, и многие биржи оказались в ситуации, когда им пришлось обрабатывать заказы в условиях резко снизившейся ликвидности. Результатом стала паническая атмосфера, напоминающая «crypto winter» 2022 года, с той разницей, что на этот раз не рухнул один крупный проект, а весь комплекс кредитного плеча.
Истинные причины краха криптовалют: макроэкономика, финансовое плечо и политический фактор
Сводить обвал только к объявлению о пошлинах было бы вводящим в заблуждение. Эта новость стала искрой, но пороховая бочка уже была готова. В течение нескольких месяцев рынок балансировал на грани между нарративом о супер-бычьем цикле и макроэкономической реальностью, полной противоречивых сигналов. С одной стороны, снижение ставок ФРС и программы покупки активов намекали на возвращение ликвидности. С другой стороны, официальные заявления оставались осторожными, с четким посланием: не ждите нового «легкого» денег без условий.
В этом контексте массовое использование кредитного плеча сделало систему чрезвычайно хрупкой. Когда цена начала падать, принудительное сокращение этих позиций усилило движение гораздо больше, чем это могла бы оправдать одна лишь макроэкономическая новость.
Существует также психологический аспект. После месяцев разговоров о Bitcoin выше 150.000 долларов и капитализации крипторынка в 5 или 10 триллионов, значительная часть участников была убеждена, что этот путь почти неизбежен, с единственной неопределенностью во времени. Когда реальность опровергла эти ожидания, несоответствие между «рассказанной историей» и «реальными ценами» превратило сомнение в панику, особенно среди тех, кто вошел поздно и в полном восторге.
Содержание
Биткойн и криптовалюты после краха: возможные сценарии к концу 2025 года
Смотря на ближайшие недели, полезно рассуждать в терминах сценариев, а не точных прогнозов.
Первый сценарий предполагает постепенное восстановление рынка после шока. Некоторые отчеты уже указывают на медленное возвращение накопления со стороны долгосрочных держателей и стратегии ребалансировки, которые увеличивают экспозицию на Bitcoin и несколько крупных капитализаций за счет более спекулятивных альткоинов.
Второй сценарий — это длительная фаза нервной консолидации. По сути, рынок перестает падать, но с трудом начинает действительно восстанавливаться. Это типичная фаза, в которой страдают те, кто ориентирован на краткосрочную перспективу, поскольку ложные сигналы множатся, а внутридневная волатильность не приводит к истинной среднесрочной направленности.
Третий сценарий, наиболее опасаемый, предполагает новую медвежью волну. В таком контексте не будет удивительным увидеть, как Bitcoin более решительно тестирует область 70.000-80.000 долларов, в то время как часть рынка альткоинов может столкнуться с низкими объемами и отсутствием положительных катализаторов в краткосрочной перспективе.
Реальность, как это часто бывает, может находиться в динамической комбинации этих сценариев: частичное восстановление, за которым следуют фазы застоя и новые волны волатильности, связанные с решениями ФРС, ЕЦБ и политическими новостями.
Сезонность Bitcoin: что говорят исторические данные о последнем квартале
Если рассматривать ситуацию с точки зрения систематического трейдера, полагаясь на статистику и анализ данных, можно взять в качестве ориентира цену Bitcoin (BTC) и проанализировать его месячную сезонность, особенно в последней части года. На графике ниже показана средняя динамика BTC с 2017 по 2024 год (рассчитано с помощью Bias FinderTM, программного обеспечения, принадлежащего Unger Academy®).
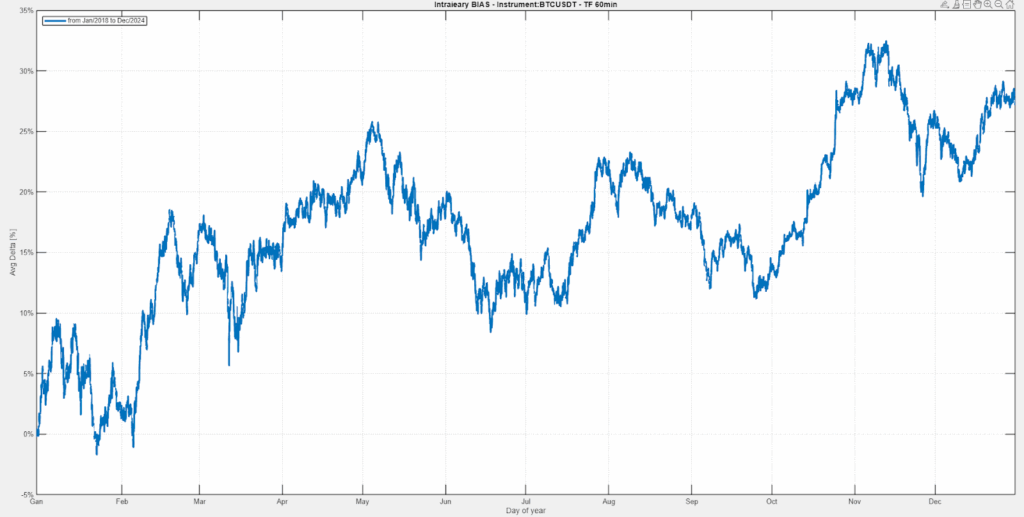
Рисунок 2 — Месячная сезонность Bitcoin с 2017 по 2024 год.
Можно заметить, что в действительности конец года в среднем за последние 8 лет имеет тенденцию к росту, хотя и с определенной волатильностью, что объясняется, если рассматривать отдельные годы (см. Рисунок 3), где мы наблюдаем последние кварталы с сильным ралли, которые складываются с другими периодами значительного падения.
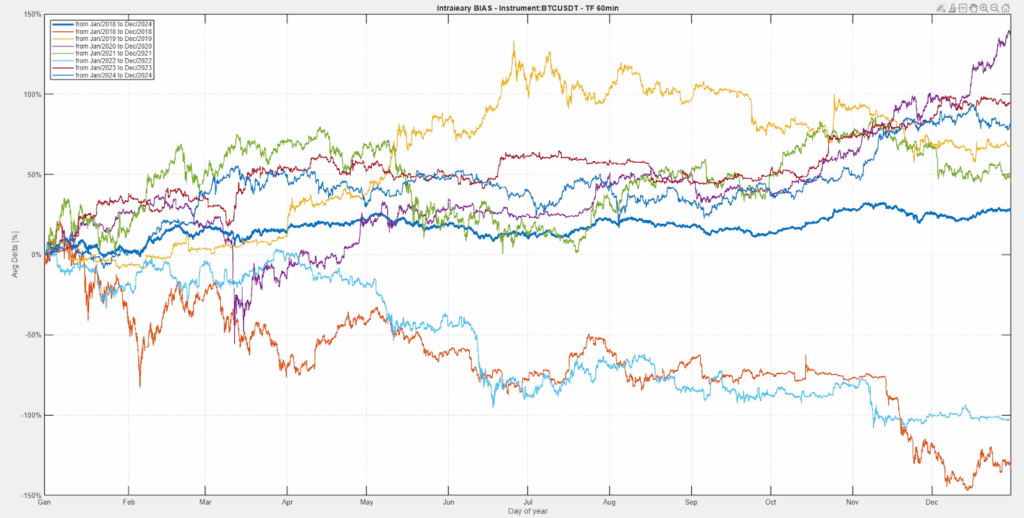
Рисунок 3 — Месячная сезонность Bitcoin по годам.
Как реагируют институциональные инвесторы и криптовалютный сектор
Новым элементом по сравнению с предыдущими циклами является более структурированное присутствие институционального капитала. Многие фонды, которые в 2021-2022 годах рассматривали криптовалюты почти исключительно в спекулятивном ключе, сегодня включают их в более широкие макроэкономические и диверсификационные стратегии. Несмотря на снижение в октябре, данные, поступающие с различных торговых площадок, говорят скорее о ребалансировке и хеджировании, чем о полном выходе из этого класса активов.
В то же время, октябрьский эпизод привлек больше внимания. Власти, которые уже работали над рамками для спотовых ETF и стейблкоинов, видят в произошедшем подтверждение того, что вопрос уже не в том, нужно ли регулировать сектор, а в том, как это сделать, не подавляя инновации. Некоторые предложения касаются повышения прозрачности в отношении кредитного плеча, более строгих требований к управлению рисками для бирж и единых стандартов отчетности для институциональных операторов, подверженных криптовалютам.
Выводы: чего ожидать от крипторынка в конце 2025 года
Крах октября 2025 года — это не просто очередная глава в длинной истории криптовалютной волатильности. По масштабу, причинам и последствиям это является важным испытанием зрелости сектора. Он показал, насколько быстро единичный политический шок может распространиться в течение нескольких минут по глобализированной, сильно взаимосвязанной экосистеме, все еще доминируемой очень агрессивными динамиками кредитного плеча. Однако он также напомнил, что рынок способен оставаться ликвидным и функционирующим даже под экстремальным давлением, и что присутствие институциональных игроков склонно превращать прежний подход «все или ничего» в более постепенный процесс ребалансировки.
Смотря на конец года, ключ для инвесторов заключается не в угадывании точной цены Bitcoin в декабре, а в распознавании природы этого этапа. С одной стороны, существует реальный риск новых потрясений, вызванных макроэкономической неопределенностью и геополитикой. С другой стороны, есть признаки того, что крах ускорил естественный отбор между солидными проектами и чистой спекуляцией, который рынок откладывал уже давно.
Криптовалюты остаются активом с чрезвычайно высоким риском, где кредитное плечо следует использовать с крайней осторожностью, особенно когда макроэкономический контекст сложен. И именно потому, что волатильность является неотъемлемой частью, те, кто решает оставаться в игре, должны делать это с четким горизонтом, строгим управлением рисками и осознанием того, что моменты, подобные октябрю 2025 года, не являются случайностью, а структурной составляющей криптоцикла.
До встречи и удачной торговли!
Андреа Унгер