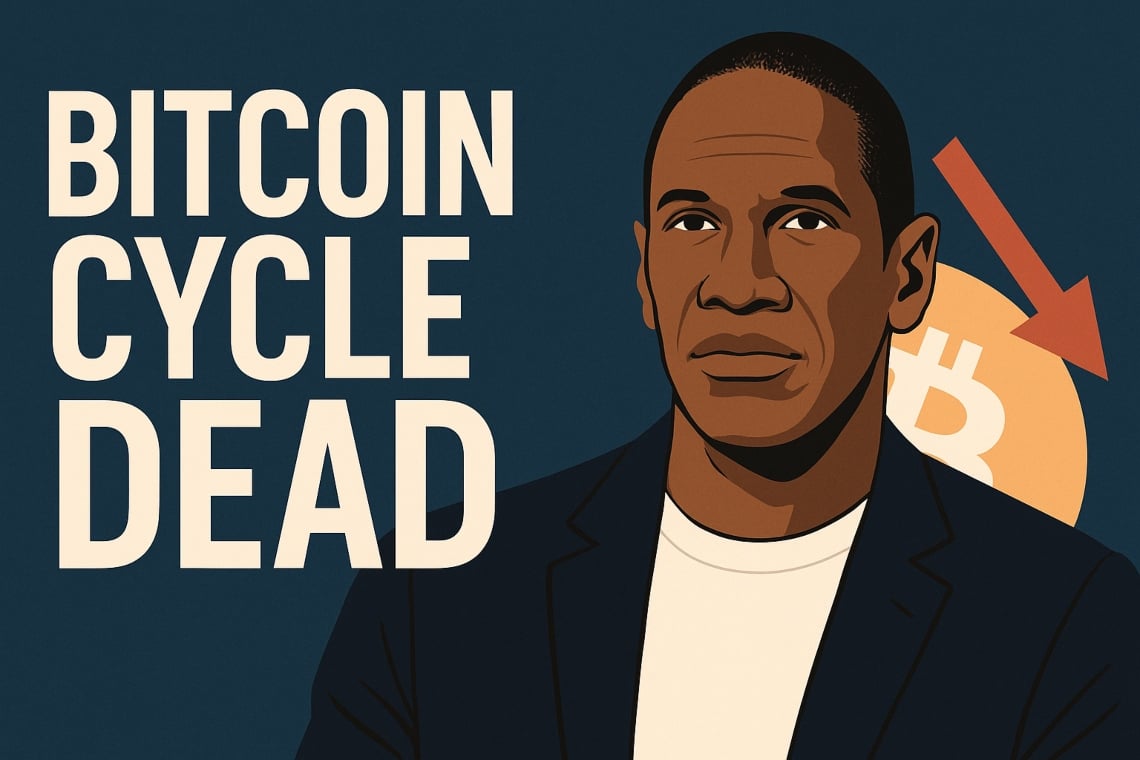
Цикл Биткойна мертв — Артур Хейес утверждает, что классический четырехлетний ритм может терять свою силу на фоне изменения денежно-кредитной политики и роста ликвидности фиатных валют. Это утверждение оспаривается и заслуживает внимания.
Содержание
Артур Хейес биткоин: переоценка четырехлетнего паттерна
Артур Хейес, бывший CEO BitMEX, связан с эссе под названием «Да здравствует король!», в котором он утверждает, что прошлые bear-рынки Bitcoin были вызваны больше ужесточением денежно-кредитной политики, чем механизмами халвинга.
Детали публикации эссе здесь не были независимо проверены; читателям следует обратиться к прямым каналам Хейеса для получения первоисточника. Тем не менее, его точка зрения переосмысливает дебаты о том, что движет ценами на Bitcoin.
Актуальность халвинга Bitcoin и халвинг в апреле 2024 года
Четвертое сокращение награды за добычу Bitcoin произошло в апреле 2024 года, уменьшив вознаграждения майнеров и замедлив выпуск новых монет. Исторически сложилось так, что сокращения награды совпадали с основными рыночными циклами, но их влияние на цену варьировалось по мере изменения институционального участия и макроэкономической ликвидности. Таким образом, сокращение награды остается актуальным, но не всегда решающим фактором.
Наблюдатели отмечают, что увеличение ликвидности фиатных валют и изменения в глобальном денежном предложении могут усиливать или ослаблять эффекты халвинга.
Когда центральные банки расширяют балансы, больше капитала может поступать в рисковые активы, включая Bitcoin. Напротив, ужесточение политики, как правило, изымает ликвидность и оказывает давление на рисковые рынки.
Смягчение Федеральной резервной системы и изменение денежно-кредитной политики
Хейес выделяет ожидания более мягкой политики в крупных экономиках как основную причину, по которой четырехлетний ритм может не восстановиться. Конкретные прогнозы по изменениям ставок остаются неопределенными; поэтому эта статья не поддерживает конкретные числовые прогнозы. Для официальных рекомендаций см. Федеральную резервную систему.
На практике, торговые отделы снижают кредитное плечо и увеличивают хеджирование, когда ожидают смены режима. Они отслеживают ставки финансирования фьючерсов, открытый интерес, потоки на биржах и поступления на хранение, чтобы оценить, поступает ли новая ликвидность в Bitcoin. Кастодианы и внебиржевые отделы расширяют окна накопления вокруг макроэкономических событий для управления риском исполнения и потоками клиентов.
Цитаты и авторитетный контекст
Публичный мандат Федеральной резервной системы определяет, как рынки интерпретируют политические шаги: «способствовать максимальной занятости, стабильным ценам и умеренным долгосрочным процентным ставкам,» что трейдеры анализируют в поисках подсказок о будущей ликвидности. Анализ в СМИ также утверждает, что эффекты халвинга взаимодействуют с макроэкономическими трендами ликвидности; см. комментарии на CoinDesk.
Если тезис Хейса верен, инвесторам следует расширить анализ за пределы календарных дат. Это означает сочетание метрик предложения в цепочке с макроэкономическими индикаторами, позиционированием деривативов и данными о потоках институциональных инвесторов. На практике адаптивное управление рисками — включая масштабируемые входы и активное хеджирование — как правило, предлагает больше устойчивости, чем полагаться исключительно на тайминг даты халвинга.
Заключение: Утверждение о том, что цикл биткоина мертв, требует тщательного анализа, а не слепого принятия. В конечном итоге, исчезнет ли четырехлетний ритм, зависит от того, насколько денежно-кредитная политика и потоки ликвидности продолжат доминировать в формировании цен. Для дальнейшего чтения посетите наш раздел о Биткоине и наш путеводитель по покупке.