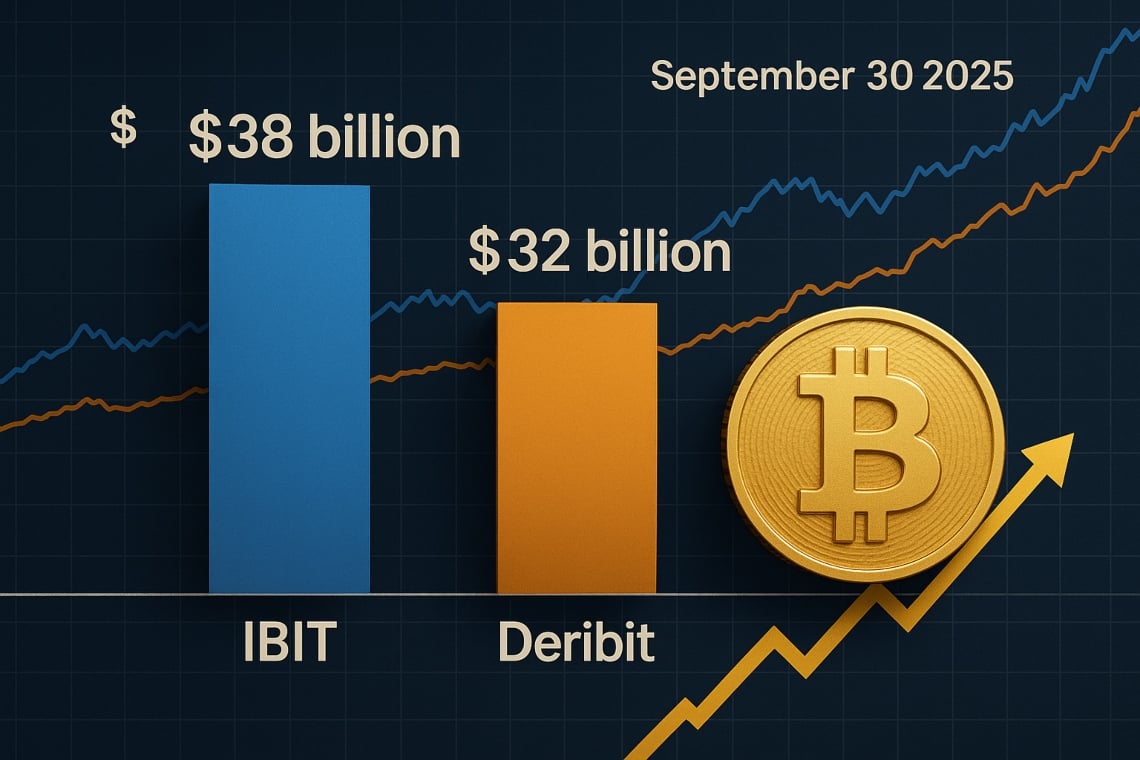
На 30 сентября 2025 года открытый интерес по опционам, связанным с IBIT, достиг около $38 миллиардов, превысив $32 миллиарда на Deribit, согласно данным CoinGlass и Skew.
В этом контексте, обгон сигнализирует о смещении центра тяжести в сторону регулируемых рынков, перекалибровывая карту ликвидности на Bitcoin; это явление соответствует институциональным потокам, наблюдаемым после запуска спотовых ETF.
IBIT (iShares Bitcoin Trust) управляется BlackRock, как указано в официальной документации продукта BlackRock, и финансовые аналитики связали увеличение открытого интереса с большей предпочтительностью регулируемых и подотчетных кастодиальных инструментов Reuters.
Согласно данным, собранным нашей аналитической командой и подтвержденным упомянутыми снимками, рост, наблюдаемый в последние недели, в основном связан с объемами на ликвидных сроках и институциональными операциями хеджирования.
Аналитики отрасли отмечают, что переход к регулируемым площадкам, как правило, снижает определенные информационные асимметрии, хотя и увеличивает риск, сконцентрированный на нескольких узлах ликвидности.
Содержание
Кратко
- IBIT определяется как спотовый ETF на Bitcoin с заявленными активами около $84 миллиардов и 770.000 BTC на хранении, хотя эти данные требуют дальнейшей проверки [данные для проверки] BlackRock.
- Опционы, связанные с IBIT, составляют около 340.000 BTC открытого интереса; глобальная доля составляет IBIT 45%, Deribit 41,9% и CME около 6% (снимок на 30/09/2025).
- Рыночное плечо, оцениваемое в 45%, указано на Checkonchain и находится близко к недавним максимумам.
Цифры обгона: снимок
Сравнение между крипто-нативными платформами и регулируемыми каналами вступает в новую фазу. Действительно, рост опционов на IBIT привлекает институциональные потоки, особенно внимательные к соблюдению нормативных требований и хранению активов.
Котировки и объемы — недавний снимок
- Открытый интерес IBIT: около $38 миллиардов (снимок 30/09/2025)
- Открытый интерес Deribit: около $32 миллиардов (снимок 30/09/2025)
- Актив IBIT (ETF spot): около $84 миллиардов [данные требуют проверки]
- BTC, удерживаемые IBIT: 770.000 [данные требуют проверки]
- OI опционов, связанных с IBIT: около 340.000 BTC
Доля рынка опционов BTC
| IBIT (опционы на ETF) | 45% |
| Deribit | 41,9% |
| CME | ~6% |
| Другие | ~7% |
Почему это важно: институционалы, ценообразование и ликвидность
Рост IBIT указывает на то, что растущая доля риска по Bitcoin перемещается в инфраструктуры с регулируемым надзором. Для крупных инвесторов это означает меньшие трения для операций хеджирования, более управляемые маржи и большую ясность в отчетности.
Для рынка это эквивалентно формированию цен, более привязанному к четким правилам, хотя и создающему новые зависимости от нескольких центров ликвидности.
Управляющие активами отдают предпочтение инструментам с сегрегированным хранением, известным клирингом и прозрачностью в требованиях, элементам, которые влияют на подразумеваемую волатильность, skew и издержки хеджирования.
Следует отметить, что немедленным эффектом является большая глубина на наиболее ликвидных сроках и более узкие спреды между ценами покупки и продажи в пиковые периоды активности.
Растущие риски: концентрация, кредитное плечо и корреляции
IBIT и Deribit, вместе взятые, представляют почти 90% открытого интереса на глобальном рынке опционов BTC. Такая концентрация увеличивает подверженность потенциальным шокам ликвидности и синхронизированному поведению алгоритмов хеджирования.
Соотношение между производными и спотовым рынком показывает, что около 340.000 BTC открытого интереса в опционах «IBIT-linked» связаны с 770.000 BTC, удерживаемыми ETF, что указывает на предполагаемое кредитное плечо в 45% (согласно Checkonchain).
С учетом этого, возникает экосистема, особенно чувствительная к резким движениям цен, особенно вблизи сроков истечения.
Что отслеживать немедленно
- Экспозиция по гамме операторов и возможность «пин на истечение».
- Динамика базиса между ETF, фьючерсами и бессрочными контрактами.
- Потоки на CME и возможная миграция волатильности с Deribit на регулируемые площадки.
- Возможные несоответствия между открытым интересом по опционам и созданием/погашением паев ETF.
Deribit, CME и другие: развивающийся баланс
Deribit сохраняет свою привлекательность среди трейдеров, ориентированных на криптовалюты, благодаря глубине на экзотических страйках и детализированным срокам.
Сообщество Deribit продолжает вносить значительный вклад в определение цены в определенных структурах волатильности, в то время как институциональные платформы, такие как CME, занимают более ограниченную долю (около 6%) в опционах на BTC.
Важно отметить, что некоторые новости о внеочередных операциях или приобретениях (например, возможная покупка Deribit компанией Coinbase за $2.9 миллиарда) не были подтверждены надежными первичными источниками.
В целом, конкурентное противостояние ведется на основе ликвидности, листинга и качества инфраструктуры, а не на операциях слияний и поглощений.
Основная хронология
- 2016: Deribit утверждается как лидер в опционах BTC.
- Ноябрь 2024: запуск опционов на спотовые ETF BTC, включая те, которые связаны с IBIT (США) [данные требуют проверки].
- 30 сентября 2025: снимок, показывающий, что IBIT выше Deribit по открытому интересу на связанные контракты.
Глоссарий и методология
- IBIT: относится к iShares Bitcoin Trust (спотовый ETF на Bitcoin) с опционами, котирующимися на регулируемых рынках в США; данные о его размере и количестве удерживаемых BTC требуют дополнительной проверки [данные требуют проверки].
- Open interest (OI): представляет собой стоимость или количество открытых и не закрытых деривативных контрактов, выраженных в USD или BTC.
- Leva (Checkonchain): собственный индикатор, который измеряет чистую позицию риска в системе, рассчитываемый как соотношение между открытым интересом и спотовой стоимостью/активами на хранении.
- Опционы «IBIT-linked»: деривативы, которые основаны на ETF IBIT и связанных структурах, используемые для хеджирования или арбитража.
- Доля рынка: процент глобального открытого интереса, приходящийся на каждую платформу или продукт.
Операционные последствия
Для институциональных инвесторов использование регулируемого ETF, такого как IBIT, облегчает выполнение требований по соблюдению нормативных актов, упрощает неттинг маржи и позволяет осуществлять хеджирование на основе мандата.
Для розничного и внебиржевого рынков это может означать более упорядоченный доступ, хотя и с менее экстремальными рычагами по сравнению с типичными для офшорных платформ.
В заключение, направление ясно: большее управление и прозрачность, но также увеличенный риск домино-эффектов в случае шока. Устойчивость этой конфигурации будет зависеть от диверсификации площадок и эффективности маркетмейкинга.