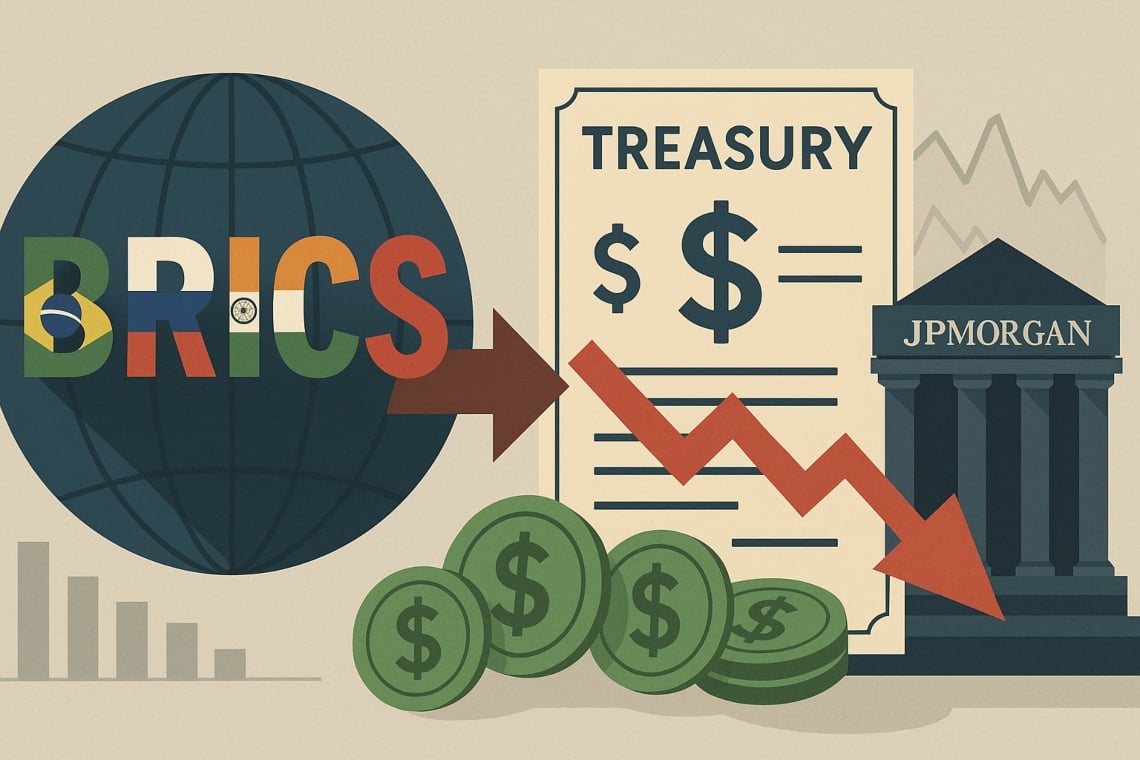
JPMorgan предупреждает: растущая валютная диверсификация, подпитываемая также инициативами стран БРИКС, снижает внешний спрос на государственные облигации США.
Результатом, если тенденция продолжится, может стать увеличение стоимости долга и большая волатильность на рынке облигаций.
Согласно данным, собранным JPMorgan Global Research, доля государственного долга США, находящегося в руках иностранных инвесторов, снизилась до 30% к первой половине 2025 года, в то время как сравнение с официальными данными IMF COFER показывает постепенное изменение доли доллара в глобальных резервах.
На встречах с управляющими активами и руководителями центральных банков Европы и Азии аналитики отмечают, что сочетание накоплений в альтернативных валютах и изменения в официальной резервной политике объясняет большую часть снижения внешнего спроса.
Содержание
Что утверждает JPMorgan
Согласно анализу JPMorgan, дедолларизация происходит постепенно, но ощутимо.
Банк отмечает снижение доли доллара как в мировых валютных резервах, так и в трансграничных обязательствах – то есть в валютных долгах между разными странами – что указывает на постепенный переход к другим валютам.
Подробности и данные доступны на JPMorgan Global Research и JPMorgan Private Bank. Чтобы понять влияние глобальной валютной диверсификации, также прочитайте наш материал о валютной диверсификации и глобальных рынках.
«30%» объяснено: что это действительно измеряет
Ссылка на «30%» касается доли торгуемого государственного долга США, находящегося в руках иностранных инвесторов, оценка которого, по данным JPMorgan, сегодня находится на этом уровне.
В прошлом доля была выше; недавняя тенденция показывает постепенное сокращение, сопровождаемое увеличением внутренней самофинансируемости и ростом глобальной валютной диверсификации. Более подробная информация представлена в анализах JPMorgan Global Research.
Почему это важно для долга США
Если внешний спрос замедляется, Казначейство США, вероятно, будет вынуждено предлагать более высокие доходности для размещения облигаций, тем самым перекладывая более высокую стоимость долга на государственные счета.
В этом контексте уменьшение доступности иностранного капитала приводит к более тяжелым финансовым обязательствам и более узким фискальным маржам, что оказывает цепную реакцию на расходы и экономический рост.
В сентябре 2025 года доходность 10-летних казначейских облигаций составила около 4%–4,5%, уровень, который усиливает влияние возможного увеличения премии за срок на государственные финансы и стоимость кредита. Чтобы узнать больше о динамике казначейских облигаций и их влиянии, посетите раздел Treasury USA на нашем сайте.
Независимый контекст: что говорят МВФ, БМР и Казначейство США
- МВФ (COFER): доля доллара в официальных резервах остается доминирующей, хотя и демонстрирует небольшую эрозию в долгосрочной перспективе. Данные доступны на IMF COFER.
- BIS: статистика по трансграничным рынкам указывает на растущую диверсификацию валютных обязательств. Источник: Bank for International Settlements. Также читайте нашу статью о роли BIS на глобальных финансовых рынках.
- Tesoro США (TIC/SOMA): серии по иностранным держателям показывают, что доля иностранцев в общем объеме обращающегося долга снижается в последние годы. Данные: Казначейство США TIC.
Эти независимые данные подтверждают долгосрочную картину, описанную JPMorgan, хотя и отражают циклические динамики, связанные с процентными ставками, силой доллара и глобальным ростом.
Эффекты на рынке облигаций: каналы передачи
- Более высокая премия за срок: с меньшим количеством «нечувствительных к цене» запросов со стороны иностранных инвесторов, премия за срок казначейских облигаций, как правило, растет.
- Рост доходности на 10–30 лет: стоимость капитала для предприятий и семей может увеличиться.
- Большая волатильность: быстрые изменения ставок могут вызывать эффекты перелива на акции и кредит.
Чтобы узнать о последних событиях на рынке облигаций и возможных последствиях для семей и предприятий, посетите наш раздел Рынки Облигаций.
Юань в платежах: реальная важность и ограничения
Использование юаня в международных платежах растет, особенно в Азии и вдоль энергетических цепочек, уменьшая необходимость в долларах для трансграничных транзакций и операционных резервов.
Следует отметить, что остаются структурные ограничения: контроль над капиталом, меньшая глубина рынка и более ограниченная конвертируемость по сравнению с долларом. Это приводит к постепенному и нелинейному процессу дедолларизации.
Чтобы углубиться в растущую роль юаня в глобальных финансах, см. наш специальный выпуск Юань и дедолларизация.
Не только риск: факторы смягчения
- Устойчивая внутренняя потребность: пенсионные фонды, банки и инвесторы из США могут поглотить большее предложение по соответствующим ценам.
- Денежно-кредитная политика: изменения курса на QT/QE могут повлиять на ликвидность казначейских облигаций и на премию за срок.
- Глубина и верховенство закона: рынок США остается наиболее ликвидным и прозрачным, поддерживаемым правовыми инфраструктурами, которые укрепляют доверие инвесторов.
Сценарии рынка в 2025 году
- База: внешний спрос остается стабильным или слегка снижается; доходность в основном определяется инфляцией и чистым предложением Казначейства.
- Неблагоприятный: значительное снижение иностранных потоков и более высокая премия за срок увеличивают волатильность на длинных сроках.
- Бениньо: солидный рост и дезинфляция способствуют внутреннему поглощению, ограничивая давление на ставки.
Обсуждаемые политики: рост, эффективность, устойчивость
Рыночные слухи, включая таких представителей, как Джейми Даймон, подчеркнули необходимость мер, направленных на рост, и финансовой дисциплины для смягчения долгосрочного давления: стимулы для продуктивных инвестиций, сокращение потерь и мошенничества, большее внимание к человеческому капиталу.
Интересно, что такие руководящие принципы имеют значение принципа, а не операционного предписания.
Для сравнения с другими мнениями о рынке и аналитикой по политике, смотрите нашу статью Джейми Димон о экономических стратегиях.
Индикаторы для мониторинга в ближайшие месяцы
- Иностранное владение казначейскими облигациями (TIC).
- Доходность на 10 и 30 лет и премия за срок.
- Официальные резервы в долларах (IMF COFER) и валютный состав потоков, представленный BIS.
Основной глоссарий
- Валютные резервы: активы в иностранной валюте, удерживаемые центральными банками для стабилизации собственной валюты и управления кризисами ликвидности.
- Трансграничные обязательства: долги, заключенные между субъектами из разных стран, номинированные в определенной валюте.
- Spillover: эффекты заражения из одного сектора рынка на другие финансовые сегменты.
Заключение
Дедолларизация, инициированная странами БРИКС, находится в процессе и, хотя и постепенная, может повлиять в 2025 году на внешний спрос на казначейские облигации США и на стоимость финансирования Соединенных Штатов.
Анализы JPMorgan, подкрепленные официальными данными IMF COFER, BIS и Казначейства США, предполагают возможное эпизодическое давление на доходность.
Такое давление может быть смягчено глубиной американского рынка и способностью внутренних инвесторов к поглощению, хотя окончательная траектория будет зависеть от роста, инфляции и будущих экономических политических решений.