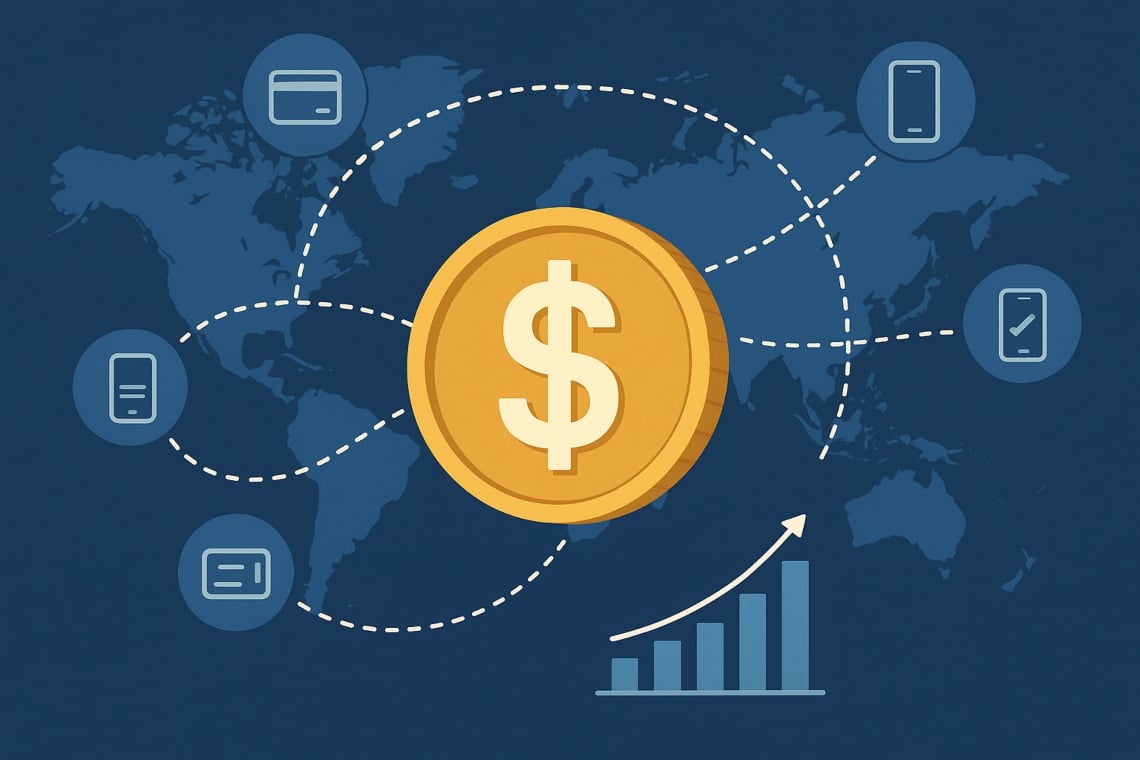
Недавние данные указывают на то, что за последние 12 месяцев более $5 триллионов «органических» транзакций в стейблкоинах начали изменять стоимость, скорость и инфраструктуру глобальных платежей.
Согласно анализам Google Cloud и on‑chain наборов данных, таких как Artemis, общий поток – включая конвертируемость и арбитраж – может достичь до $30 триллионов.
Эти оценки согласуются с наблюдениями, опубликованными международными учреждениями и исследованиями цен на переводы, полезными для контекстуализации макрофинансового воздействия BIS – Annual Report 2023 и с данными о стоимости переводов, собранными World Bank – Remittance Prices Worldwide.
Согласно данным, собранным аналитиками отрасли и проверенными on‑chain отчетами, доля «органического» объема сосредоточена в определенных коридорах (Юго‑Восточная Азия, Латинская Америка, Западная Африка).
В двух европейских пилотных проектах, проведенных в 2024 году, среднее время расчетов снизилось до менее 5 минут, а общие затраты сократились до 70% по сравнению с традиционными каналами; данные и наблюдения обновлены на август 2025 года.
Методологическая заметка: под «органическим объемом» понимаются переводы, не связанные с циклами арбитража/бриджинга между exchange или смарт-контрактами. Оценки касаются последних 12 месяцев. Следует отметить, что сопоставимость между провайдерами может варьироваться.
Содержание
Масштаб явления: ключевые цифры и тренды
- Долларизация on‑chain: предложение стейблкоинов, привязанных к доллару, представляет собой значительную долю (около 1%) денежной массы M2 США, которая составляет около 20-22 триллионов долларов по оценкам рынка и публичных трекеров (например, DeFiLlama). Интересный аспект — это устойчивость предложения в периоды волатильности.
- Принятие: миллионы активных кошельков, с ростом трансграничных потоков как в регионах с низким уровнем банковского обслуживания, так и среди цифровых торговцев. Использование не является однородным, но тенденция кажется устойчивой. Чтобы подробнее изучить определение stablecoin и случаи использования, см. наше внутреннее руководство Определение: Stablecoin.
- Эффективность: время расчетов сокращается с дней/часов до минут/секунд и значительно снижаются комиссии в определенных коридорах. В некоторых случаях, скачок качества является прежде всего операционным.
В результате, стейблкоины утверждаются как надежные варианты для денежных переводов, глобальных B2B платежей, транзакций в экономике создателей и управления цифровой казной. Следует отметить, что фактическое проникновение зависит от местной инфраструктуры и применяемых правил.
Как стейблкоины ускоряют трансграничные платежи
Стейблкоины позволяют осуществлять прямые переводы wallet‑to‑wallet по распределённым реестрам, уменьшая необходимость в длинных цепочках банковских корреспондентов и сокращая этапы, время и затраты. Это приводит к более линейной модели, часто более предсказуемой.
- Токенизация основной валюты (например, USD), поддерживаемая сегрегированными резервами и правилами выкупа.
- Перевод через публичные или разрешенные блокчейны, которые обеспечивают скорость и техническую отслеживаемость.
- Регулирование почти мгновенное, с возможностью программируемости (например, в моделях DvP или условных платежах).
- Конвертация в местную валюту через регулируемые on-/off-ramp или сети агентов.
Быстрый случай использования: переводы
Рассмотрим отправку 200 € из Европы в Юго-Восточную Азию:
- Традиционные каналы: средняя мировая стоимость составляет около 6%, а время перевода составляет 1–3 дня, как указано в World Bank – Remittance Prices Worldwide. Дополнительные расходы могут добавляться в некоторых коридорах.
- Stablecoin: on‑chain комиссии обычно составляют менее $0,50 в сетях с низкой загруженностью, с расчетами в течение нескольких минут. Однако следует учитывать, что обмен на fiat и операции on‑/off‑ramp могут добавить от 0,5% до 2,0% в зависимости от коридора и местной ликвидности.
В самых дорогих и наименее обслуживаемых коридорах, влияние на общую стоимость и время доступа к наличным может стать особенно значительным. На практике, разница заметна особенно, когда альтернатива медленная или фрагментированная.
Историческая перспектива: от эпохи частных банкнот до сегодняшних токенов
Аналогично частным банкнотам XVIII и XIX века, стейблкоины сочетают портативность и обещание конвертируемости.
Если в прошлом доверие основывалось на репутации и резервах эмитентов, то сегодня акцент смещается на прозрачность резервов, контроль соответствия и устойчивость платежных инфраструктур. В этом переходе технология выступает в качестве фактора, способствующего этому, но доверие остается центральным.
Риски и правила: ситуация в Европе с MiCA
В рамках европейского нормативного регулирования, регламент MiCA – в настоящее время находится на стадии внедрения – интегрируется с техническими стандартами, предложенными EBA и ESMA, с целью сбалансировать инновации и финансовую стабильность.
Регуляторная игра, надо сказать, все еще находится в стадии развития. Для обновленной временной шкалы внедрения, пожалуйста, ознакомьтесь с нашей внутренней страницей Timeline MiCA и официальными документами упомянутых органов.
Что изменится с MiCA (вкратце)
- Авторизация эмитентов и определение требований к управлению.
- Резервы сегрегированные и критерии качества и ликвидности, с обязательством прав на выкуп 1:1 для пользователей e‑money token (EMT).
- Прозрачность усилена через периодические отчеты и аудит резервов.
- Ограничения и усиленный надзор за токенами, считающимися «значительными».
- Соответствие AML/CFT координируется с Travel Rule FATF.
Тем не менее, остается определить защиту клиента в случае дефолта эмитентов, пруденциальное обращение для банков, которые выставляют stablecoin, и гармонизацию с системой мгновенных платежей в Европе. Это аспекты, которые повлияют на принятие.
Инфраструктура: от «универсального реестра» к стандартам интероперабельности
Для преодоления фрагментации между протоколами появляются общие архитектуры и взаимодействующие реестры. Банк международных расчетов представил концепцию единого реестра, в то время как частный сектор предлагает решения, такие как Google Cloud Universal Ledger – техническое предложение, ожидающее подтверждения.
Проверенные характеристики с точки зрения предприятия включают:
- Унифицированные API для нескольких валют и активов, с интеграцией в wallet и существующие системы.
- Масштабируемость и программируемость для сложных случаев использования, таких как DvP, escrow и условные платежи.
- Контроль соответствия и аудит-трейл для удовлетворения регуляторных требований.
Интероперабельность на основе стандартов, таких как ISO 20022, может обеспечить платежи 24/7 в мультивалюте, снижая зависимость от мостов (bridges) с высоким риском. В перспективе это ключевой элемент для масштабируемости.
Операционные преимущества: переводы между кошельками и снижение затрат
- Немедленная ликвидность и расчет в реальном времени.
- Комиссии ниже, что делает конкурентоспособными микроплатежи и переводы в многочисленных коридорах.
- Автоматизация ликвидаций с помощью смарт-контрактов и снижение ошибок сверки.
Вкратце, платежи перемещаются от консолидированных и непрозрачных потоков к операциям settlement, которые являются детализированными, программируемыми и проверяемыми. Это не мгновенный переход, но направление кажется ясным.
Эффекты на банковскую систему: риск дезинтермедиации и рычаги ответа
Если резервы сосредоточены у эмитентов стейблкоинов и в схемах вне банковской системы, финансовая система может наблюдать эрозию депозитов и ослабление кредитоспособности. Среди возможных контрмер предусматриваются:
- Использование сегрегированных счетов в банках или центральных банках для резервов эмитентов.
- Интеграция между регулируемыми стейблкоинами, мгновенными платежами и, в перспективе, wCBDC для оптовых расчетов.
- Партнерство между банками и финтех-компаниями для предоставления соответствующих услуг on-/off-ramp и решений для казначейства on-chain.
Наиболее вероятный результат — это сосуществование традиционных банковских систем и новых цифровых решений, а не полная замена. На некоторых рынках гибридная модель уже видна.
Рынки и капитал: от электронного обмена к атомарному расчету
Конвергенция между tokenized assets и stablecoin позволяет реализовать модели PvP/DvP с атомарным урегулированием, которые снижают риск контрагента и освобождают капитал.
Эксперименты, проведенные банками и регуляторами, как это задокументировано в различных пилотных проектах, опубликованных BIS, указывают на более узкие спреды и более широкое участие на рынке благодаря более коротким срокам расчетов и меньшей неопределенности. Однако существуют технические вызовы, связанные с масштабируемостью.
Как преодолеть техническую фрагментацию
- Интероперабельность через стандарты обмена сообщениями и абстракцию цепочек, фундаментальные для оркестрации мульти‑цепочек.
- Контроль AML на уровне протокола и инструменты скрининга для активов on‑chain.
- Совместное управление между банками, эмитентами и рыночными инфраструктурами, чтобы обеспечить устойчивость системы.
Горячие вопросы для обсуждения
- Депозиты vs. stablecoin: до какой степени принятие stablecoin может подорвать базу банковских депозитов, особенно в периоды стресса?
- Конкуренция: регулируемые EMT станут стандартом для международного B2B или останутся нишей для розничной торговли?
- Гармонизация: Смогут ли MiCA, Travel Rule и другие глобальные стандарты действительно устранить регуляторный разрыв между юрисдикциями?
Box – Чего не хватает в данных
- Определение неравномерное «органического объема» среди различных провайдеров.
- Двойной учет потенциальный в переводах через bridging и внутри бирж.
- On‑chain vs. off‑chain: многочисленные расчеты происходят в закрытых системах и не видны публично.
- Активные кошельки: цифры могут быть преувеличены из-за автоматических скриптов и нескольких адресов, связанных с одним пользователем.
- Местная ликвидность и фактические затраты на конвертацию в валюты развивающихся рынков, которые могут значительно варьироваться от одного коридора к другому.
Мультимедийные советы для CMS
- Инфографика: визуальное представление потока $5T, с сегментацией по блокчейнам, розничному/B2B использованию и основным трансграничным коридорам.
- Таблица: сравнение между органическим on‑chain и общим валовым объемом, с методологическими примечаниями и источниками (Google Cloud, Artemis).
- Timeline MiCA: основные этапы внедрения, с ссылками на обновленные страницы EBA и ESMA.
Заключение
Стейблкоины революционизируют международные платежи, снижая затраты в определенных коридорах и вводя более эффективные модели расчетов.
Будущая траектория будет зависеть от трех основных факторов: четкие правила (с MiCA на стадии внедрения и глобальными стандартами в процессе развития), интероперабельные инфраструктуры и прозрачные измерения потоков.
Следующие месяцы будут ключевыми для определения баланса между инновационным импульсом и требованиями финансовой стабильности. В конечном итоге, надежность эмитентов и регуляторное соответствие будут иметь решающее значение. Для получения дополнительной информации на нашем сайте смотрите раздел Stablecoin и практическое руководство по услугам денежных переводов.