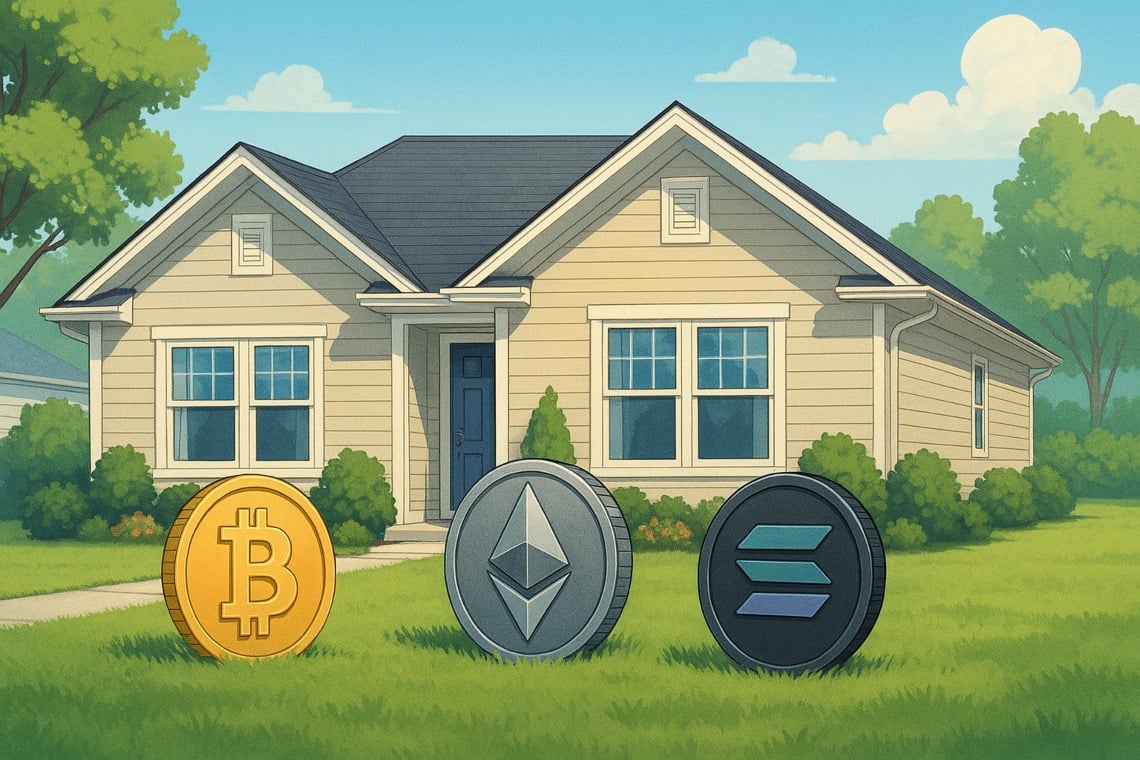
В Соединенных Штатах появляется новая модель доступа к ипотекам в криптовалютах, которая может переписать правила ипотечного кредитования и в Европе. Революционное предложение, представленное в Сенате, открывает дверь для использования bitcoin и других цифровых активов в качестве залога для получения жилищного кредита, отвечая на растущую потребность молодого поколения в увеличении стоимости своих цифровых сбережений.
Содержание
Биткойн и ипотека: предложение Ламмис и изменение, которое разделяет
Сенатор Cynthia Lummis продвинула законопроект, известный как “21st Century Mortgage Act”, который направлен на официальное признание ориентации [Federal Housing Finance Agency (FHFA). На практике такие учреждения, как Fannie Mae и Freddie Mac, будут обязаны учитывать также активы в криптовалютах при оценке заявок на ипотеку. Предложение является недавним, представленным в 2025 году, и в настоящее время находится на стадии обсуждения в Конгрессе США.
Согласно опросу Redfin 2022 года, в Соединенных Штатах более 12% покупателей младше 35 лет заявили, что продали криптовалюту для финансирования покупки дома, процент, который отражает растущую тенденцию среди молодежи.
Риски и преимущества цифровой ипотеки: что действительно нужно знать
Принятие цифровых активов в качестве залога для ипотеки представляет собой инновационную ставку, но вводит новые риски. Волатильность цен на криптовалюты, часто превышающая 10% за несколько дней, может сделать сам залог ненадежным.
В то же время это открытие может облегчить доступ к кредиту для молодежи и для тех, кто владеет диверсифицированным портфелем цифровых активов – сегмент, который растет как в США, так и в Италии. Запрос на изменения также исходит из наблюдения, что на сегодняшний день значительная часть личных сбережений инвестируется в цифровые валюты, а не только в традиционные продукты.
Какие риски существуют?
Финансовые операторы предупреждают, что неплатежеспособность может увеличиться, если стоимость криптовалют резко упадет. Мгновенная конвертация в евро или доллары часто не гарантируется, и ликвидность может оказаться ниже ожиданий. Опасность, которую не следует недооценивать в контексте осторожной кредитной политики.
Преимущества, которые привлекают молодежь и цифровых инвесторов
Интеграция цифровых активов в критерии доступа к ипотеке позволила бы многим молодым людям до 35 лет – традиционно исключенным из жилищного кредитования – не ликвидировать сразу свой криптопортфель.
В Италии, согласно обновленным данным на начало 2025 года, моложе 40 лет составляют около 30% новых инвесторов в криптовалюты, подтверждая растущий тренд в стране.
Практические сценарии: как использовать криптовалюты для получения ипотеки
В моделях, которые в настоящее время обсуждаются в Соединенных Штатах, активы в bitcoin, ethereum и других цифровых валютах могут быть представлены в качестве обеспечения наравне с текущими счетами, депозитами или ценными бумагами. Ключевым требованием будет проверяемость средств и возможность отслеживания изменения их стоимости на протяжении всего срока финансирования.
Реальные эксперименты: Австралия и первые тесты в Европе
- Австралия: Одна австралийская финтех-компания запустила продукты ипотечного кредитования, обеспеченные биткоинами, предлагая кредиты до 5 миллионов австралийских долларов с быстрой одобрением и тестируя модели управления рисками, основанные на данных блокчейна.
- Европа и США: Различные финтех-стартапы экспериментируют с платформами, которые агрегируют цифровые и традиционные активы для предложения альтернативного кредитного скоринга, но это все еще пилотные проекты.
Криптовалюты и ипотека: политический узел в Соединенных Штатах и в Италии
Институциональное противостояние остается оживленным. Часть Конгресса США настаивает на внедрении строгих систем оценки, требуя гарантий финансовой стабильности и предполагая установление максимальных пределов на долю криптовалют, допустимых в качестве гарантии. Также в Италии дебаты находятся на начальной стадии, с профессиональными ассоциациями, которые требуют четкого законодательства.
В залах Сената и Палаты: законы на обсуждении
- Сенат США: помимо «21st Century Mortgage Act» обсуждается еще один проект, сосредоточенный на цифровых гарантиях для home lending.
- Палата представителей: «American Homeowner Crypto Modernization Act» 2024 года предлагает обновить программы оценки кредитоспособности, чтобы учитывать цифровые активы как часть анализа для ипотечных кредитов.
- Australia: недавний запуск ипотечного кредитования, обеспеченного криптовалютой, упоминается как модель в англосаксонских дебатах.
Куда движется нормативная база? Будущие тренды между Европой и Италией
По сравнению с Соединёнными Штатами, регулирование ипотек и криптовалют в Италии всё ещё находится на начальной стадии. Итальянские банки внимательно следят за международными событиями, готовые уловить первые регуляторные сигналы из Европы. Ожидается, что в ближайшие годы произойдёт постепенное и поэтапное признание цифровых активов как части общей оценки активов, но нормативная база всё ещё находится в стадии разработки.
Что нужно, чтобы увидеть ипотечные кредиты в биткоинах даже в Италии?
Будет важно определить единые стандарты оценки и системы мониторинга рисков. Четкая нормативная база – с эффективным надзором за реальной стоимостью цифровых активов – будет необходима для того, чтобы решения, принятые за рубежом, могли быть приняты итальянскими банками и посредниками.
Кредиты и ипотека 3.0: настоящее изменение для новых поколений?
Включение криптовалют в процессы ипотечного кредитования является одной из самых обсуждаемых финансовых инноваций 2025 года на глобальном уровне. Если это будет реализовано, это может облегчить доступ к собственности на недвижимость, особенно среди молодежи и цифровых инвесторов. Тем не менее, остаются вопросы и споры, связанные с рисками, но тренд интеграции ипотечного кредитования и цифровых сбережений, похоже, уже начался.